상속 취득세 — 세율표와 1가구 1주택 특례
게시 2026년 09월 16일
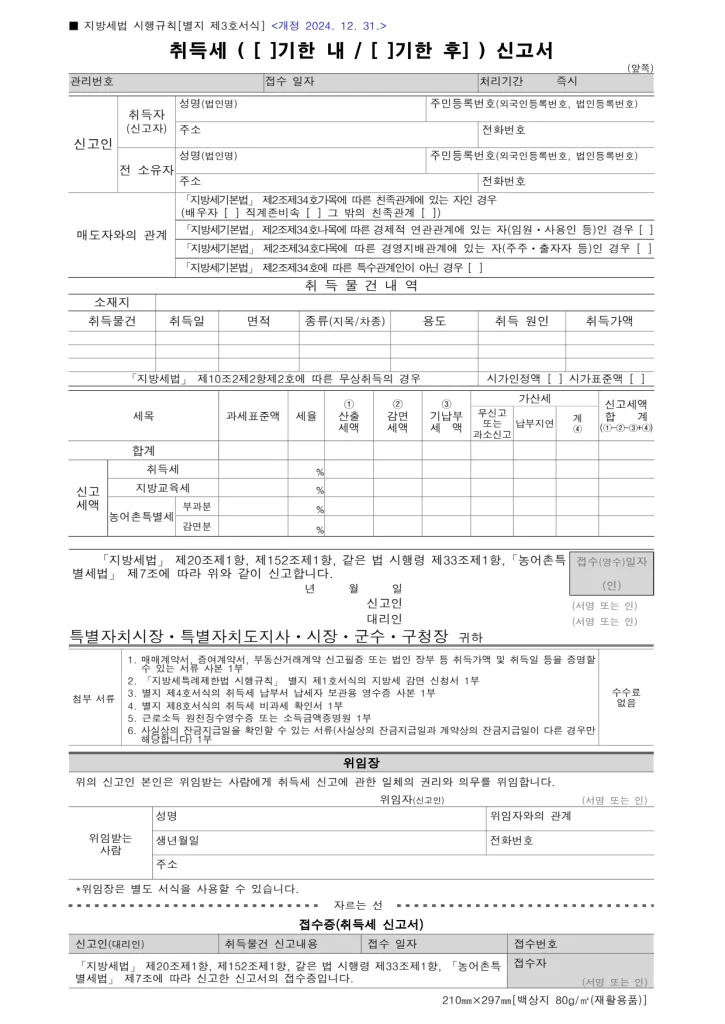
상속으로 부동산 등을 취득했을 때 지방세법이 정한 신고·납부 기한 6개월(외국 주소 상속인 9개월)과 표준세율을 조문 그대로 정리했습니다.
상속 취득세, 얼마나 내나
상속으로 부동산을 물려받으면 취득세를 신고·납부해야 합니다. 기본 세율은 농지 2.3%, 농지 외 부동산 2.8%이며, 여기에 지방교육세 등이 더해져 실제 부담률은 이보다 높아집니다(law.go.kr, 확인 2026-09-16).
결론부터 — 세율표
| 대상 | 표준세율 | 근거 |
|---|---|---|
| 농지 | 1천분의 23(2.3%) | 지방세법 제11조 제1항 제1호 가목 |
| 농지 외의 것(주택 포함) | 1천분의 28(2.8%) | 지방세법 제11조 제1항 제1호 나목 |
| 1가구 1주택 특례 | 표준세율 − 중과기준세율(2%) | 농지 외 주택 기준 약 0.8% |
| 자경농지 감면 대상 | 표준세율 − 중과기준세율(2%) | 지방세특례제한법 제6조 제1항 요건 충족 시 |
신고·납부 기한은 상속개시일이 속하는 달의 말일부터 6개월(외국에 주소를 둔 상속인이 있으면 9개월) 이내입니다(law.go.kr, 확인 2026-09-16).
세율 — 지방세법 제11조가 기준입니다
지방세법 제11조는 부동산 취득세를 과세표준에 표준세율을 곱해 계산하도록 정합니다. 상속으로 인한 취득의 표준세율은 농지가 1천분의 23, 농지 외의 것이 1천분의 28입니다(law.go.kr, 확인 2026-09-16). 부동산이 공유물이면 취득 지분의 가액을 과세표준으로 하여 각 지분별로 세율을 적용합니다.
부동산 외에도 등기·등록 대상인 선박, 자동차, 기계장비, 입목, 광업권 등 상속 대상 물건마다 별도 세율이 있습니다. 예를 들어 비영업용 승용자동차는 1천분의 70(경차는 1천분의 40)입니다(easylaw.go.kr, 확인 2026-09-16).
1가구 1주택 특례 — 조건을 확인합니다
상속으로 인한 취득 중 대통령령으로 정하는 1가구 1주택의 취득에 대해서는 지방세법 제11조·제12조의 세율에서 중과기준세율을 뺀 세율을 적용합니다(law.go.kr, 확인 2026-09-16). 중과기준세율은 1천분의 20(2%)입니다. 이에 따라 농지 외 주택의 경우 표준세율 2.8%에서 2%를 뺀 0.8%가 특례세율로 안내되고 있습니다(확인 2026-09-16).
특례 적용의 핵심 조건은 다음과 같습니다(확인 2026-09-16).
- 상속개시일 현재 상속인이 속한 가구가 무주택이어야 합니다.
- "1가구"는 상속인과 같은 세대별 주민등록표에 함께 기재된 가족을 기준으로 판단합니다.
- 배우자와 30세 미만 미혼 직계비속은 주민등록표에 함께 기재되어 있지 않아도 같은 가구로 봅니다.
- 공동상속의 경우 지분이 가장 큰 상속인을 기준으로 무주택 여부를 판단합니다.
자료마다 특례세율 표기(0.8%, 또는 지방교육세 등을 합산한 실효세율)가 다르게 안내되는 경우가 있으므로, 정확한 세액은 관할 지방자치단체에 개별 확인이 필요합니다.
농지 감면 특례
상속으로 인한 취득 중 지방세특례제한법 제6조 제1항에 따라 감면 대상이 되는 농지의 취득에 대해서도 표준세율에서 중과기준세율을 뺀 세율이 적용됩니다(law.go.kr, 확인 2026-09-16). 자경농지 감면은 별도 요건(자경 기간, 농지 소재지 등)을 충족해야 하므로 지방세특례제한법상 요건을 먼저 확인해야 합니다.
신고 기한 — 6개월, 외국 주소 상속인 있으면 9개월
| 구분 | 기산점 | 기한 |
|---|---|---|
| 상속 | 상속개시일이 속하는 달의 말일 | 6개월 |
| 상속 — 외국 주소 상속인이 있는 경우 | 상속개시일이 속하는 달의 말일 | 9개월 |
| 실종 | 실종선고일이 속하는 달의 말일 | 6개월(외국 주소 상속인 있으면 9개월) |
지방세법 제20조 제1항이 정한 기한입니다(law.go.kr, 확인 2026-09-16). 신고·납부 기한 이내에 상속등기를 하려는 경우에는 등기 신청서를 등기소에 접수하는 날까지 취득세를 먼저 신고·납부해야 합니다.
과세표준 — 시가표준액 기준
취득세 과세표준은 취득 당시의 가액이며, 상속에 따른 무상취득의 경우에는 시가표준액을 기준으로 합니다(law.go.kr, 확인 2026-09-16). 실거래가가 아니라는 점에 주의합니다.
신고 방법
취득세를 신고하려면 취득세 신고서에 취득물건, 취득일, 용도 등을 적어 납세지를 관할하는 시장·군수 또는 자치구청장에게 제출합니다. 납부는 별도의 취득세 납부서로 합니다(easylaw.go.kr, 확인 2026-09-16).
기한을 넘기면 — 가산세
신고·납부 의무를 다하지 않으면 산출세액에 가산세를 더한 금액을 징수합니다(law.go.kr, 확인 2026-09-16). 무신고가산세는 납부세액의 100분의 20, 과소신고가산세는 과소신고분 세액의 100분의 10이며, 납부지연가산세는 미납 세액에 경과일수와 하루 10만분의 22를 곱해 계산합니다(easylaw.go.kr, 확인 2026-09-16).
상속세와는 다른 세금입니다
취득세는 지방세, 상속세는 국세로 근거 법률과 신고처가 다릅니다.
| 구분 | 상속 취득세 | 상속세 |
|---|---|---|
| 세목 | 지방세 | 국세 |
| 신고처 | 시장·군수·구청장 | 관할 세무서 |
| 기한 | 상속개시일이 속한 달 말일부터 6개월 | 상속개시일이 속한 달 말일부터 6개월 |
| 대상 | 부동산·자동차 등 취득 물건 | 상속재산 전체 |
기산점과 기한은 같지만 신고처와 근거 조문이 다르므로 각각 따로 신고해야 합니다.
자주 묻는 질문
상속 취득세 세율은 얼마인가요. 농지는 2.3%, 농지 외의 것(주택 포함)은 2.8%가 표준세율입니다(확인 2026-09-16). 여기에 지방교육세 등이 추가됩니다.
1가구 1주택이면 취득세를 얼마나 줄일 수 있나요. 표준세율에서 중과기준세율 2%를 뺀 세율이 적용됩니다. 농지 외 주택 기준으로는 0.8% 수준으로 안내됩니다(확인 2026-09-16). 다만 무주택 요건 등 세부 조건을 충족해야 합니다.
상속 취득세는 언제까지 신고하나요. 상속개시일이 속하는 달의 말일부터 6개월 이내입니다. 외국에 주소를 둔 상속인이 있으면 9개월입니다(확인 2026-09-16).
상속등기 전에 취득세를 먼저 내야 하나요. 신고·납부 기한 이내에 상속등기를 하려면 등기 신청서를 접수하는 날까지 취득세를 먼저 신고·납부해야 합니다(확인 2026-09-16).
기한을 넘기면 어떻게 되나요. 무신고가산세 20%, 과소신고가산세 10%, 납부지연가산세가 미납 기간에 비례해 추가됩니다(확인 2026-09-16).
상속포기를 하면 취득세도 안 내나요. 상속을 포기하면 취득 자체가 없으므로 취득세 납세의무도 생기지 않습니다. 다만 한정승인은 상속을 원인으로 등기하므로 취득세를 부담합니다.
관련 글
개별 사안은 대한법률구조공단(132)이나 관할 세무서에 확인하세요.
자주 묻는 질문
상속 재산을 바로 처분해도 되나요?
채무와 상속인 범위를 확인하기 전의 처분은 선택에 영향을 줄 수 있으므로 개별 사안은 전문 기관에 확인하세요.
서류는 같은 기준으로 떼면 되나요?
고인 기준과 상속인 기준이 다를 수 있고 상세·일반·전체 표시 여부도 달라질 수 있습니다.
기한은 어디서 다시 확인하나요?
본문의 원문과 관할 가정법원·세무서·시군구 담당 창구에 본인 상황의 기준일을 밝혀 확인하세요.
출처
- www.law.go.kr https://www.law.go.kr/법령/지방세법
- www.easylaw.go.kr https://www.easylaw.go.kr/CSP/CnpClsMain.laf?popMenu=ov&csmSeq=255&ccfNo=7&cciNo=2&cnpClsNo=2
- www.law.go.kr https://www.law.go.kr/법령/상속세 및 증여세법